

안녕하세요.
부산개인회생전문변호사 법무법인 문정입니다.
“매달 내야 할 변제금이
얼마인지도 모르는데,
개인회생을 신청해도
괜찮을까요?”
개인회생 절차에서 중요한 쟁점은 바로 월 변제금입니다.
변제금은 단순히 소득에서 일정 금액을 정하는 것이 아니라, 법원이 정해둔 계산 기준에 따라 꼼꼼히 산정됩니다.
이번 글에서는 부산개인회생전문변호사의 시각에서 월 변제금 산정 방식에 대해 구체적으로 알아보겠습니다.
개인회생 월 변제금, 어떻게 산정될까?
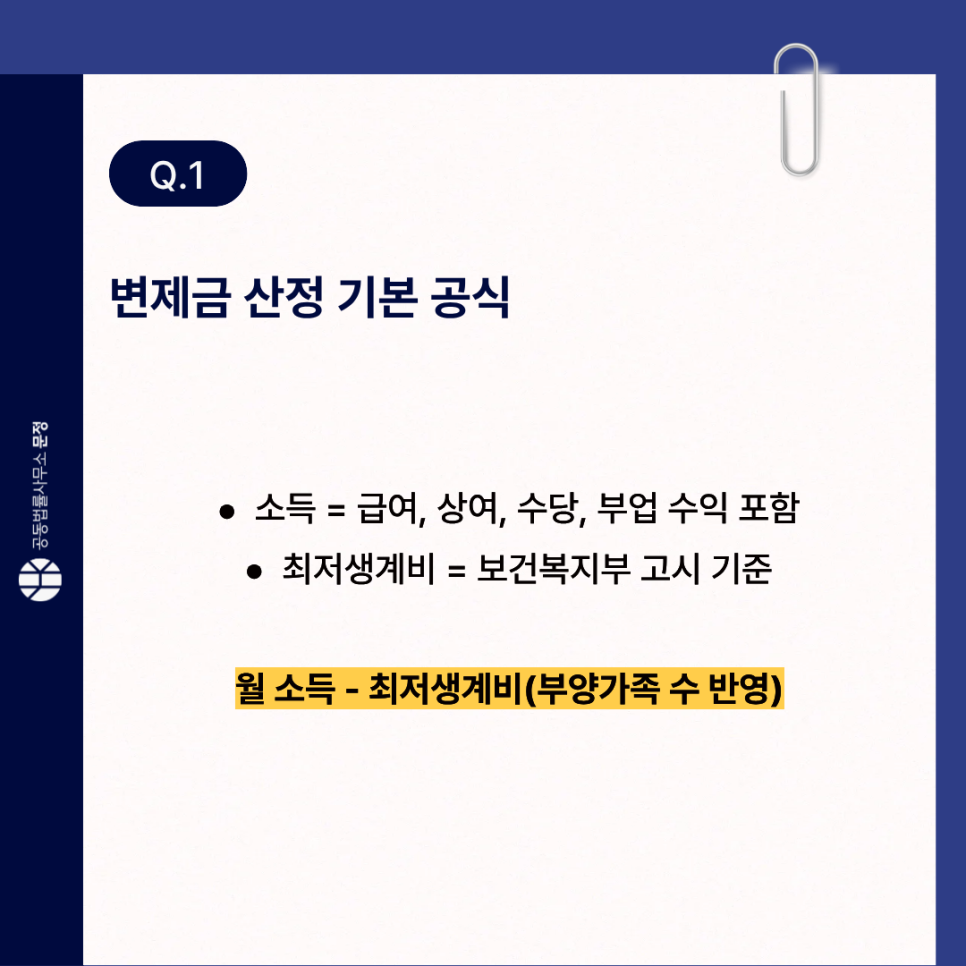
월 변제금은 ‘소득 – 최저생계비(부양가족 기준)’ 이라는 기본 공식을 따릅니다.
월 소득 : 최근 1년간의 평균 실수령액을 기준으로 하며, 급여뿐 아니라 상여금, 수당, 부업 수익까지 모두 포함됩니다.
최저생계비 : 보건복지부 고시 기준 중위소득에 따라 책정되며, 부양가족 수에 따라 금액이 달라집니다.
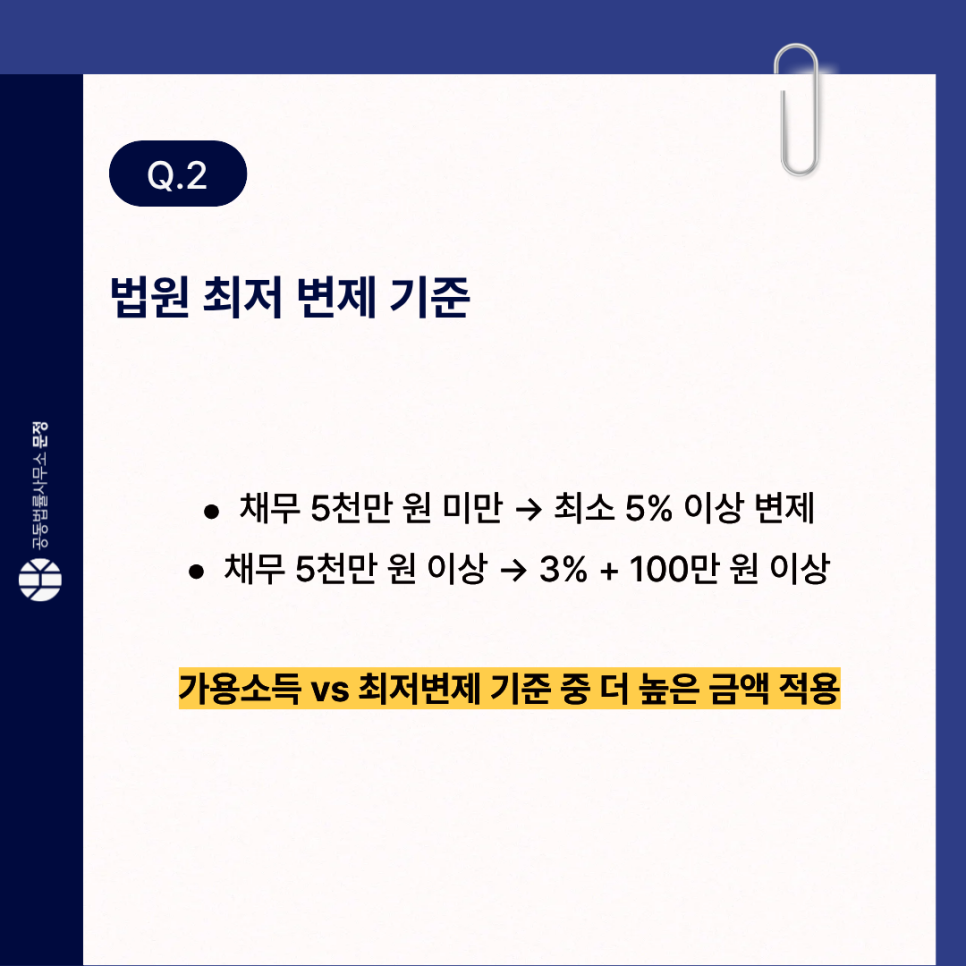
또한 변제금은 최저 변제 기준(채무 5천만 원 미만은 5% 이상, 5천만 원 이상은 3%+100만 원 이상)과 가용소득 기준 중 더 높은 쪽으로 결정됩니다.
원칙적 변제기간은 3년(36개월)이지만, 청산가치 보장을 위해 5년(60개월)까지 연장될 수도 있습니다.
최저생계비와 부양가족 수의 영향
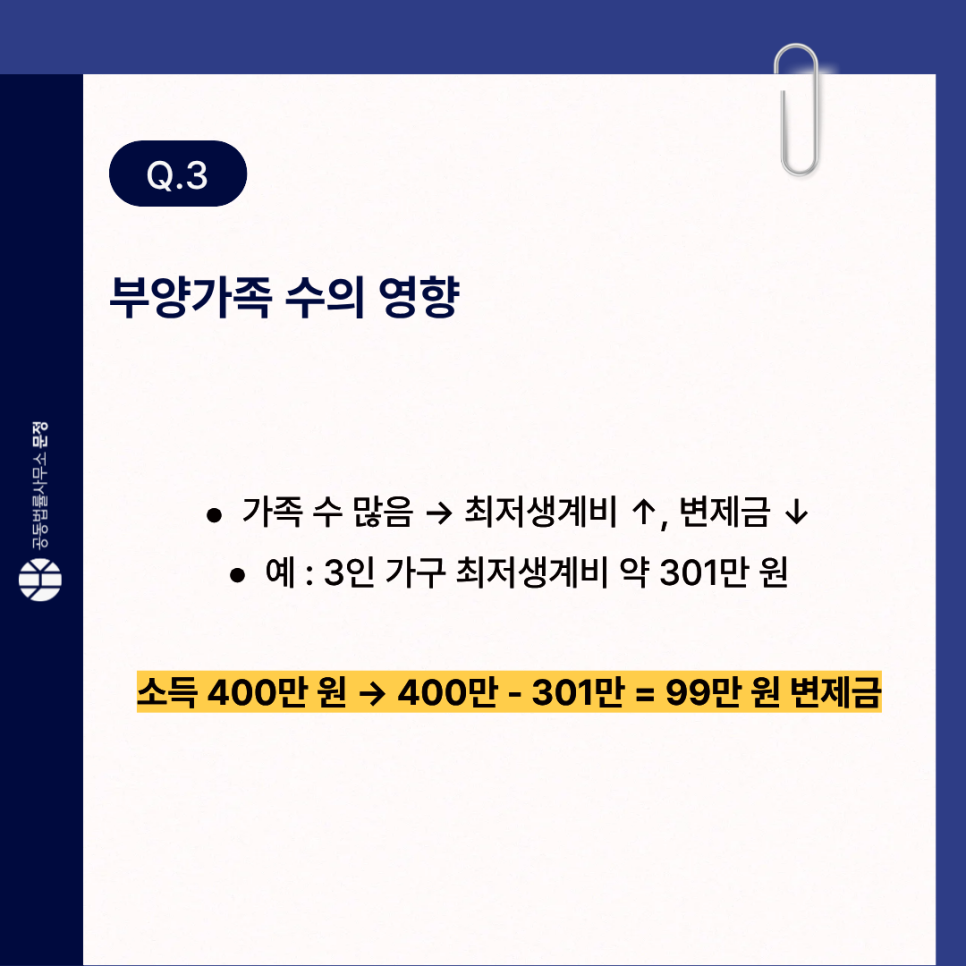
부양가족 수는 변제금 산정에서 큰 영향을 주는 요소 중 하나입니다.
가족 수가 늘어나면 최저생계비도 함께 올라가기 때문에, 변제 가능한 금액이 줄어들게 됩니다.
예를 들어, 3인 가구의 경우 2025년 기준 최저생계비는 약 301만 원입니다.
만약 월 소득이 400만 원이라면, 400만 원 – 301만 원 = 99만 원이 월 변제금으로 산정됩니다.
재산 보유 여부에 따른 변제금 차이
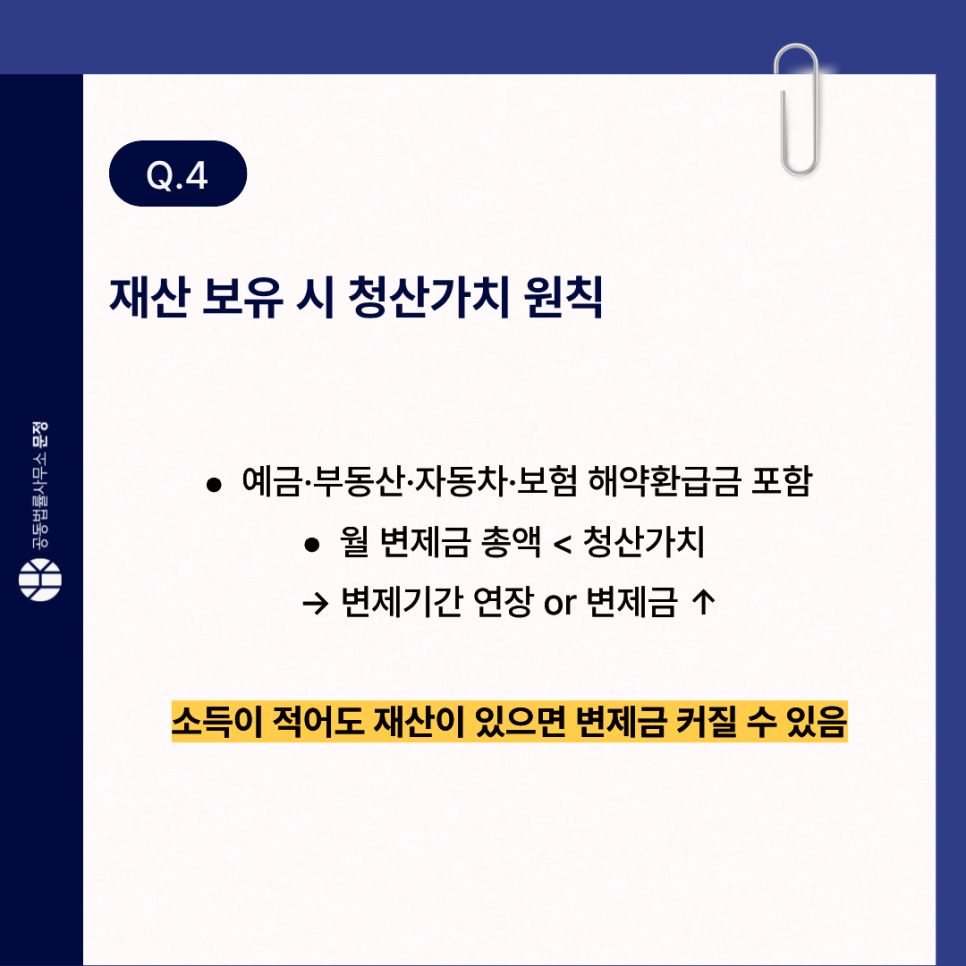
개인회생에서 빼놓을 수 없는 것이 바로 청산가치 보장 원칙입니다.
신청인이 보유한 예금, 부동산, 자동차, 보험 해약환급금 등의 재산 가치를 모두 합산해 청산가치를 계산하는데, 만약 산정된 월 변제금 총액이 이 청산가치보다 낮으면, 법원은 변제기간을 늘리거나 월 변제금을 올리도록 명령합니다.
즉, 단순히 소득이 적다고 해서 무조건 적은 변제금이 인정되는 것이 아니라, 보유 재산을 기준으로 채권자 보호가 반드시 이루어져야 합니다.
변제금은 단순 계산이 아니라 소득, 지출, 부양가족, 재산, 채무액, 법원의 판단 등 여러 요소가 결합되어 있습니다.
따라서 스스로 준비하기에는 까다로운 부분이 많아, 혼자 준비하기보단 부산개인회생전문변호사의 조력을 받아 현실적인 변제계획을 세우는 것이 안전한 방법입니다.
부산개인회생전문변호사 법무법인 문정은 3인의 도산변호사와 신용관리사가 맞춤형 솔루션을 제시해드립니다.
개인회생을 고민하고 계신다면, 문정에서 상담을 통해 안전하게 준비해보시기 바랍니다.
※ 본 게시글은 일반적인 법률정보를 제공하기 위한 내용으로, 개별 사건에 대한 법률적 판단은 사실관계에 따라 달라질 수 있습니다.